
Cómo reestructurar deudas con el banco

cómo reestructurar deudas con el banco
es el primer paso para recuperar el control de tus finanzas sin recurrir a préstamos externos o soluciones que te hundan más. En este tutorial práctico, te guiaré por el proceso real de negociación con tu entidad, explicándote qué documentos necesitas, cómo calcular tu nueva capacidad de pago y qué cláusulas revisar para evitar que la solución se convierta en un problema mayor.
No necesitas ser un experto en finanzas ni tener conocimientos previos de banca; solo trae tus estados de cuenta, un cálculo honesto de tus ingresos y gastos, y la disposición a negociar. Este recorrido te tomará entre 20 y 30 minutos de lectura, pero los pasos que aprenderás pueden ahorrarte meses de angustia y hasta una mala calificación en tu historial crediticio. Aquí no solo verás el «cómo», sino también cuándo decir «no» a condiciones que no te favorecen y qué alternativas tienes antes de sentarte a la mesa con el banco.
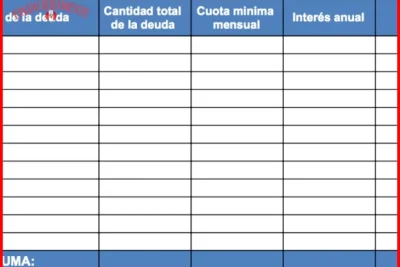
| Aspecto | Detalle |
| Evaluación inicial | Revisa tus ingresos, gastos y deudas totales para definir un plan realista. |
| Contacto con el banco | Solicita una cita y explica tu situación financiera con honestidad y documentación. |
| Opciones de reestructura | Negocia plazos más largos, tasas reducidas o periodos de gracia según tu capacidad de pago. |
| Documentación necesaria | Presenta comprobantes de ingresos, estados de cuenta y un flujo de caja proyectado. |
| Compromiso posterior |
Requisitos para negociar la reestructuración de deudas con tu banco
Antes de sentarte a negociar, necesitas tener claros ciertos requisitos que los bancos en Perú exigen para considerar una reestructuración. No es un trámite automático; la entidad evaluará tu perfil de riesgo y tu voluntad de pago.
📖 Leer también: Cómo negociar deudas para liberar flujo de caja en 2026
- Estar al día o tener un atraso controlado. La mayoría de bancos, como BBVA o Banco Falabella, exigen que no superes los 30 o 60 días de mora. Si ya estás en cobranza judicial, el camino es más complejo.
- Documentación financiera actualizada. Necesitarás tus últimos 3 recibos de sueldo, boletas de honorarios o declaración de ingresos. Si eres independiente, tu RUC y últimos pagos de impuestos.
- Un diagnóstico real de tu capacidad de pago. Antes de pedir la reestructuración, calcula cuánto puedes pagar mensualmente sin ahogarte. El banco pedirá un flujo de caja personal.
- Reporte de Deudas SBS actualizado. Puedes descargarlo gratis desde la web de la SBS. Revisa que no haya errores; un dato incorrecto puede frenar la negociación.
- Identificación y contrato del crédito original. DNI vigente y el número de tu crédito o tarjeta. Si perdiste el contrato, solicita una copia en la agencia.
- Propuesta clara de pago. No vayas con las manos vacías. Define si buscas menor cuota, tasa fija o un período de gracia. El banco valora que llegues con una solución, no solo con un problema.
Documentación financiera indispensable para la solicitud
Antes de sentarse a negociar, el primer paso para una reestructuración de deudas es tener la carpeta de documentos en orden. Sin ella, cualquier conversación será un tiro al aire.
- Reporte de Deudas SBS actualizado. Descárgalo gratis desde la página de la Superintendencia. Este papel es tu radiografía financiera: muestra cada crédito, su estado y si estás en centrales de riesgo. En Perú, las entidades como Credmex o BBVA lo revisan antes de cualquier oferta.
- Últimos 3 estados de cuenta. De cada deuda que quieras incluir. Necesitas saber el saldo exacto, la tasa de interés y la cuota mensual. No confíes en tu memoria; las cifras suelen ser más altas de lo que recuerdas.
- Declaración jurada de ingresos o boletas de pago. El banco quiere ver que puedes pagar la nueva cuota. Si eres independiente, lleva tu última declaración de renta o un flujo de caja simple.
- DNI vigente y copia simple. Parece obvio, pero muchos llegan sin él y pierden el turno.
Riesgo: No firmes una carta de compromiso de pago sin antes solicitar la liquidación de la deuda por escrito. En Perú, el BCRP redujo la tasa de referencia a 4.25%, lo que puede bajar el costo de tu nueva cuota si negocias bien.
Con estos papeles listos, ya puedes pedir una cita y explicar tu caso. Recuerda: la reestructuración de deudas no es un favor, es un derecho financiero que te permite ordenar tu vida sin caer en mora.
Historial de pagos y antigüedad del crédito vigente
Cuando te sientas a negociar con tu banco, el historial de pagos y la antigüedad del crédito son tus dos cartas más fuertes. Las entidades financieras en Perú, como el BBVA o Banco Falabella, revisan estos datos para decidir si aceptan una propuesta de reestructuración.
- Revisa tu Reporte de Deudas SBS: Antes de hablar con el banco, descarga tu historial. Un crédito con más de 12 meses de antigüedad y pagos puntuales durante al menos los últimos 6 meses te da poder de negociación.
- Identifica el período crítico: Si tienes atrasos, el banco evaluará cuánto tiempo llevas sin pagar. Un retraso de 30 a 60 días es más fácil de reestructurar que uno de 90 días o más.
- Prepara tu argumento: Usa la antigüedad a tu favor. Por ejemplo: "He sido cliente por 3 años sin problemas, pero tuve un imprevisto. Quiero reestructurar mi deuda para volver a la normalidad".
Evaluación de capacidad de pago actual y score crediticio
Antes de sentarte a negociar, necesitas un diagnóstico honesto de tu situación financiera. El primer paso para una reestructuración de deudas es calcular tu capacidad de pago real. Toma tus ingresos netos mensuales y resta todos tus gastos fijos (alquiler, servicios, alimentación). Lo que sobre es tu margen de maniobra. No prometas pagar una cuota que no puedas sostener.
Tu score crediticio, que en Perú se refleja en el Reporte de Deudas SBS, es tu carta de presentación. Si tienes un historial de pagos puntuales, el banco estará más dispuesto a negociar. Si estás en centrales de riesgo, el panorama es más complejo, pero no imposible.
Riesgo: No caigas en la trampa de aceptar una cuota que consuma más del 40% de tus ingresos netos. Un compromiso excesivo te llevará a un nuevo incumplimiento y a un score crediticio aún más dañado. ¿Qué es el refinanciamiento de deuda y cómo solicitarla?
- Revisa tu Reporte SBS: Solicítalo gratis en la SBS o en las agencias de crédito. Identifica todas tus deudas y su estado actual.
- Calcula tu capacidad de pago: Sé estricto. Incluye gastos variables como transporte o imprevistos. El resultado es tu oferta máxima.
- Analiza tu score: Un puntaje alto te da poder de negociación. Si es bajo, tu prioridad es demostrar voluntad de pago con una propuesta realista.
Paso 1 — Analizar el tipo de deuda y calcular el monto total adeudado
Antes de sentarte a negociar, necesitas tener claridad absoluta sobre lo que debes. No se trata de adivinar, sino de reunir datos concretos. Sigue estos sub-pasos para empezar con el pie derecho el proceso de cómo reestructurar deudas con el banco. ¿Qué es el refinanciamiento de deuda y cómo solicitarla?
- Identifica el tipo de crédito. Revisa si tu deuda es de consumo (tarjeta de crédito o préstamo personal), hipotecaria o vehicular. Cada una tiene reglas distintas de reestructuración. Por ejemplo, en Perú, el Banco Falabella permite reordenar la deuda total CMR desde su banca en línea, pero no aplica igual para un préstamo de auto.
- Descarga tu Reporte de Deudas SBS. Ingresa al portal de la Superintendencia de Banca, Seguros y AFP (www.sbs.gob.pe). Busca la opción "Reporte de Deudas" y usa tu DNI para obtenerlo. Allí verás el saldo exacto que reporta cada entidad, incluyendo a Credmex o BBVA si aparecen en tu historial.
- Suma todos los montos. Anota el capital, los intereses corrientes y los moratorios. No te confíes solo del saldo que ves en tu estado de cuenta mensual; el reporte SBS suele reflejar el total real adeudado al cierre del mes.
⚠️ Advertencia: Un error común es calcular la deuda solo con el "pago mínimo" de la tarjeta. Eso no refleja el monto total. Si subestimas lo que debes, cualquier propuesta de pago que hagas será rechazada de inmediato.
Con esta radiografía financiera en mano, ya estás listo para el siguiente paso: contactar al área de cobranzas con datos precisos.
Diferenciar entre crédito hipotecario, automotriz, tarjeta y personal
Antes de sentarte a negociar, necesitas tener claro qué tipo de deuda tienes. No es lo mismo deber un crédito hipotecario que una tarjeta de consumo, y el banco lo sabe. Mezclarlos en una sola conversación solo te juega en contra.
Crédito hipotecario: Está garantizado por la propiedad. Si no pagas, el banco ejecuta la hipoteca. Aquí el margen de negociación es menor, pero puedes pedir una extensión del plazo para bajar la cuota mensual. En Perú, con la reciente baja de la tasa de referencia del BCRP a 4.25%, es un buen momento para solicitar una revisión de tu tasa.
Crédito automotriz: Similar al hipotecario, pero con el vehículo como garantía. La reestructuración suele implicar alargar el plazo o, en casos extremos, una dación en pago.
Tarjeta de crédito y personal: Son deudas no garantizadas y con las tasas más altas del sistema. Aquí el banco tiene más incentivos para negociar, porque si no pagas, su única opción es castigarte en la SBS. Para entender el proceso en estos casos, el primer paso es separar el saldo de la tarjeta del de un préstamo personal. No los combines en una sola cifra.
Riesgo: Si consolidas una deuda de tarjeta con una hipotecaria, pones tu casa en riesgo por un consumo. Nunca mezcles garantías.
Un ejemplo concreto: en el Reporte de Deudas SBS, muchas personas aparecen con una línea de crédito de BBVA o Credmex que ya está en "refinanciada". Eso ya es una señal de alerta. Si estás en esa situación, solicita primero la liquidación de cada producto por separado. Solo así sabrás cuál es tu verdadera capacidad de pago y podrás aplicar correctamente la reestructuración sin poner en riesgo tu patrimonio.
Sumar intereses moratorios, comisiones y cargos por atraso
Cuando te atrasas en un pago, el banco no se queda quieto. A la cuota original se le suman intereses moratorios, comisiones por gestión de cobranza y cargos administrativos. En Perú, por ejemplo, entidades como Credmex o BBVA aplican estas penalidades desde el primer día de vencimiento. Si no actúas rápido, ese monto puede crecer hasta un 30% en pocos meses. ¿Cómo salir de una deuda? - Gob MX
Para evitar que la bola de nieve te aplaste, sigue estos pasos:
- Solicita el estado de cuenta actualizado. Pide el desglose de capital, intereses compensatorios, moratorios y comisiones. Así sabes exactamente cuánto debes.
- Identifica los cargos no recurrentes. Pregunta si las comisiones por atraso se pueden condonar al negociar. Algunos bancos las eliminan si aceptas un plan de pago inmediato.
- Propón un tope de intereses. Al momento de reestructurar, negocia que los intereses moratorios se congelen y solo pagues el capital más un interés fijo reducido.
Riesgo: si dejas pasar más de 60 días sin pagar, el banco puede reportar la deuda como "castigada" en la SBS, lo que cierra las puertas a una reestructuración favorable. Actúa antes de ese plazo.
Recuerda que el objetivo es detener la acumulación de cargos. Una vez que logres un acuerdo, pide que todo quede por escrito y verifica que los intereses moratorios futuros queden eliminados. Así, la reestructuración se convierte en una herramienta para recuperar el control, no en una trampa de pagos eternos. ¿Cómo salir de una deuda? - Gob MX
Identificar el plazo original y el saldo restante del contrato
Antes de sentarte a negociar, necesitas tener claros dos números: el plazo original del crédito y el saldo que aún debes. Revisa tu estado de cuenta o el Reporte de Deudas de la SBS, donde aparece el detalle de cada contrato con el sistema financiero peruano. Anota la fecha de inicio y el número de cuotas pactadas inicialmente; luego, calcula cuántas cuotas te quedan por pagar.
El saldo restante no es solo lo que falta de capital: incluye intereses, comisiones y seguros pendientes. Si tienes un crédito de consumo o una tarjeta, este monto puede diferir del que ves en la banca en línea. Para saber cómo proceder, el primer paso es pedir una liquidación al día. Así evitas sorpresas y negocias sobre cifras reales.
Riesgo: Si no verificas el saldo exacto, podrías aceptar un plan que incluya intereses moratorios o cargos que ya deberían estar condonados. Siempre solicita la liquidación por escrito antes de firmar cualquier acuerdo.
Con estos datos en mano, podrás proponer un nuevo cronograma que se ajuste a tu flujo de caja. Recuerda que el éxito de la negociación depende de tu capacidad de pago real, no de lo que el banco quiera ofrecerte. En Perú, entidades como BBVA o Credmex suelen aceptar plazos más largos si demuestras ingresos estables, pero siempre parte del saldo verificado.
Cómo reestructurar deudas con el banco: pasos prácticos para recuperar tu estabilidad financiera
¿¿Qué es el refinanciamiento de deuda y cómo solicitarla??
Dudas Frecuentes
¿Cómo afecta la reestructuración de deudas a mi historial crediticio?
Al reestructurar, el banco reporta un cambio en las condiciones del crédito original, lo que puede aparecer como una "reestructura" en tu buró de crédito. Aunque puede bajar temporalmente tu puntuación, es mejor que caer en mora o impago, ya que demuestra intención de pago.
¿Existen alternativas antes de pedir una reestructuración al banco?
Sí, puedes revisar si tu póliza de seguro de desempleo cubre cuotas impagas, recurrir a un fondo de emergencia personal o solicitar directamente al banco un período de gracia sin reestructurar. Estas opciones no modifican tu contrato ni tu historial crediticio de forma permanente.
¿Qué derechos tengo como consumidor al reestructurar una deuda bancaria?
Tienes derecho a que te expliquen todas las comisiones, tasas de interés y plazos por escrito, y a impugnar cláusulas abusivas como penalizaciones desproporcionadas. Además, puedes solicitar que la reestructura no incluya cargos por mora excesivos según las leyes de protección al deudor de tu país.
¿Te fue útil este artículo? Dentro de la categoría Salir de Deudas encontrarás más guías y consejos prácticos como este.

Publicaciones Relacionadas