

Cómo elegir una cuenta de ahorro de alto rendimiento

Antes de elegir una cuenta, es necesario verificar ciertos requisitos previos que determinan la viabilidad y conveniencia de la opción seleccionada.
📖 Leer también: Guía de reestructuración de deudas personales
- Saldo mínimo mensual exigido. En Perú, cuentas como la Cuenta Full de Mibanco requieren mantener un monto base para acceder a la TREA publicada. Si no se cumple, la tasa puede reducirse drásticamente.
- Conocimiento de la TREA real. No todas las tasas son iguales. La SBS exige que los bancos informen la Tasa de Rendimiento Efectiva Anual, pero algunas incluyen condiciones que reducen el rendimiento efectivo si se retira dinero antes del mes.
- Disponibilidad de fondos líquidos. Una cuenta de alto rendimiento no debe penalizar los retiros. Priorice aquellas que permitan disponer del dinero sin comisiones ni plazos forzosos.
- Documentación actualizada. Para abrir la cuenta necesitará DNI vigente y, en algunos casos, un recibo de servicios que acredite domicilio. Si es persona jurídica, se requiere RUC y poderes inscritos.
- Acceso a banca digital. La mayoría de estas cuentas se gestionan por app o web. Asegúrese de contar con un dispositivo compatible y conexión a internet estable.
Sin estos elementos, el proceso puede llevar a una decisión que no se ajuste a sus necesidades reales de liquidez y rentabilidad.
Identificar la TEA ofrecida por Mibanco, BBVA, Banco Falabella y Caja Arequipa
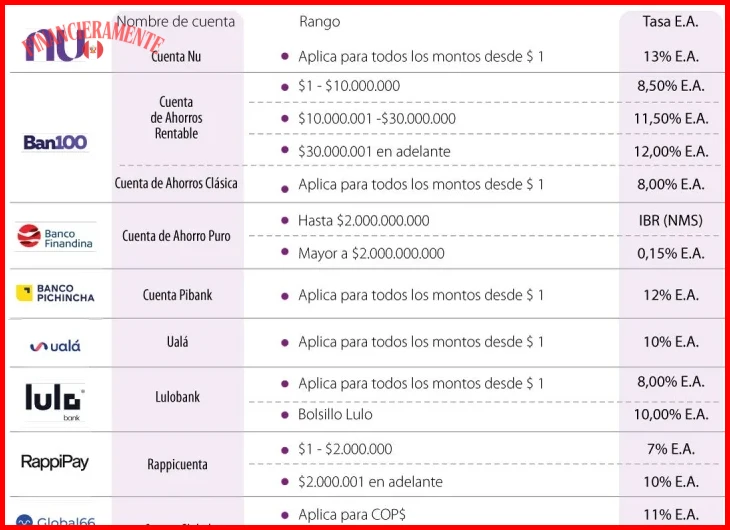
Para evaluar opciones, el primer paso es identificar la Tasa Efectiva Anual (TEA) que cada entidad declara. No confíe únicamente en la publicidad; revise el tarifario oficial publicado en la página web de la SBS o en el portal de cada banco.
- Consulte la TEA de Mibanco (Cuenta Full): Acceda al tarifario de Mibanco y localice la línea "Cuenta Full". Verifique la TEA vigente y confirme si se aplica solo al saldo que excede el monto mínimo exigido (S/ 500).
- Revise la TEA de BBVA (Cuenta Ahorro Más): En el tarifario de BBVA Perú, busque la "Cuenta Ahorro Más". Anote la TEA, pero recuerde que esta tasa suele escalonarse: un porcentaje para saldos hasta S/ 10,000 y otro menor para montos superiores.
- Analice la TEA de Banco Falabella (Cuenta Ahorro Falabella): Localice la TEA en su tarifario. Banco Falabella suele ofrecer una tasa atractiva, pero es clave verificar si exige un saldo mínimo mensual (por ejemplo, S/ 1,000) para no perder la bonificación.
- Compare la TEA de Caja Arequipa (Cuenta Ahorro Clásica): Encuentre la TEA en el tarifario de Caja Arequipa. Esta institución suele ofrecer tasas competitivas, pero confirme si la tasa es fija o si varía según el monto ahorrado.
Riesgo clave: La TEA no incluye el efecto del Impuesto a las Transacciones Financieras (ITF) ni posibles comisiones por mantenimiento. Para una comparación real, debe calcular la TREA (Tasa de Rendimiento Efectiva Anual), que sí descuenta estos costos. La SBS exige que la TREA sea el indicador principal al momento de elegir una cuenta.
Verificar si la tasa es promocional o fija durante el periodo del contrato
Al analizar las opciones, el primer filtro debe ser la naturaleza de la tasa ofrecida. Muchas entidades, como el BBVA Perú o Caja Arequipa, publicitan una TREA atractiva que solo aplica durante los primeros meses, conocida como tasa promocional. Una vez finalizado ese periodo, la tasa puede caer a niveles estándar del mercado, que en 2023 promediaron menos del 1% para cuentas de ahorro tradicionales en el sistema financiero peruano.
- Identifique el periodo de vigencia: Revise el contrato o el tarifario del producto. Busque la frase "Tasa Efectiva Anual" (TEA) o TREA y la fecha hasta la cual está garantizada.
- Distinga entre tasa promocional y tasa base: La tasa promocional suele durar entre 3 y 6 meses. La tasa base es la que regirá después y debe estar claramente especificada en el documento contractual.
- Calcule el rendimiento real a un año: No se deje llevar solo por el primer número. Un cálculo simple es sumar el interés de los meses promocionales más el de los meses restantes a la tasa base para obtener la TREA efectiva del periodo completo.
Paso 2 — Evaluar comisiones y costos ocultos en la cuenta de ahorro
Al evaluar una cuenta, el segundo paso consiste en examinar las comisiones y costos ocultos que pueden erosionar la rentabilidad. Siga estos sub-pasos para identificarlos: Cuenta de ahorro de alto rendimiento: crece con Mibanco
- Revise el tarifario oficial en la web de la entidad. Busque la sección "Tarifas y comisiones" o "Costos asociados". Anote los cargos por mantenimiento de cuenta, inactividad y retiros en ventanilla.
- Identifique la comisión por saldo mínimo no mantenido. Por ejemplo, en la Cuenta Full de Mibanco, si el saldo cae por debajo del umbral exigido, se aplica un cargo mensual que reduce la TREA efectiva.
- Verifique costos por transferencias y retiros en cajeros de otras redes. En Perú, operar fuera de la red del banco puede generar tarifas de hasta S/ 6 por transacción, lo que afecta la liquidez.
- Confirme que no existan penalidades por retiros anticipados. Las cuentas de ahorro de alto rendimiento deben permitir disponer del dinero sin restricciones; de lo contrario, no son verdaderamente líquidas.
⚠️ Advertencia: Algunas entidades publican una TREA atractiva, pero la reducen con comisiones mensuales no evidentes en el anuncio principal. Siempre calcule el costo total anualizado antes de abrir la cuenta.
Al aplicar estos pasos, usted estará en capacidad de discernir si la cuenta realmente cumple con el objetivo sin sorpresas que disminuyan su ahorro. Cuenta de ahorro de alto rendimiento: crece con Mibanco
Comparar penalidades por saldo bajo o cierre anticipado en bancos como BBVA Perú
Al evaluar opciones, un paso crítico es revisar las penalidades por saldo bajo o cierre anticipado. En bancos como BBVA Perú, algunas cuentas exigen un saldo mínimo mensual; si no se mantiene, pueden aplicar comisiones que reducen la rentabilidad efectiva.
- Identifique el saldo mínimo exigido. Revise el tarifario del banco: BBVA Perú, por ejemplo, puede requerir montos específicos para evitar cargos. Si su flujo de caja es variable, priorice cuentas sin este requisito.
- Verifique costos por cierre anticipado. Algunas cuentas de alto rendimiento penalizan el retiro total antes de un plazo mínimo, descontando intereses acumulados. En Perú, la SBS exige que estas condiciones estén claras en el contrato.
- Calcule el impacto real. Si la TREA ofrecida es 4% anual, pero una comisión mensual de S/10 por saldo bajo reduce el rendimiento, la cuenta pierde atractivo. Use simuladores del banco para comparar escenarios.
Riesgo: Una penalidad por cierre anticipado puede eliminar meses de ganancias. Siempre lea la letra pequeña del tarifario antes de abrir la cuenta.
Para dominar la elección, priorice la liquidez: elija opciones donde pueda disponer del dinero sin costos ocultos, incluso si la tasa es ligeramente menor. Esto evita sorpresas que, según datos de la SBS, afectaron al 12% de ahorradores peruanos en 2023 por comisiones no previstas.
Paso 3 — Revisar la accesibilidad y beneficios adicionales de la cuenta
Una vez que haya identificado las cuentas con la TREA más atractiva, el siguiente paso es evaluar su accesibilidad y beneficios adicionales. Para tomar una decisión acertada, siga estos sub-pasos:
- Verifique los requisitos de saldo mínimo mensual. En el menú de productos del banco, busque la sección "Condiciones" o "Términos y tarifas". Confirme el monto exacto que debe mantener para no perder la tasa bonificada. Por ejemplo, la Cuenta Full de Mibanco exige un saldo mínimo; si no lo cumple, la TREA se reduce drásticamente.
- Confirme la liquidez total. Revise si existen penalidades por retiros anticipados o límites de extracción mensual. En la plataforma digital, acceda al tarifario de la cuenta y busque "cargos por retiro". Una cuenta de alto rendimiento debe permitirle disponer de su dinero sin comisiones ocultas.
- Analice los beneficios adicionales. En la página de la cuenta, revise si ofrece seguros de protección, transferencias interbancarias sin costo o acceso a una billetera móvil. Estos extras pueden compensar una TREA ligeramente menor.
Evaluar seguros incluidos o programas de recompensas vinculados a la cuenta
Al evaluar una cuenta de alto rendimiento, no se limite a la TREA. Revise si la entidad vincula seguros de desgravamen o programas de recompensas al producto. En Perú, algunas cuentas ofrecen puntos canjeables o descuentos en tiendas afiliadas, como ocurre con ciertas cuentas de Banco Falabella. Sin embargo, estos beneficios suelen condicionarse al mantenimiento de un saldo mínimo mensual, similar al requisito de la Cuenta Full de Mibanco.
- Identifique los seguros asociados. Pregunte si el seguro de desgravamen es obligatorio y si su prima se descuenta automáticamente del saldo. Un seguro no solicitado reduce la rentabilidad neta.
- Analice el programa de recompensas. Verifique si los puntos o descuentos se acumulan con cada depósito o solo si mantiene un saldo alto. Compare el valor real de esos beneficios frente a la tasa de interés que sacrifica.
- Calcule el costo total. Reste las comisiones por seguros o membresías de la TREA anunciada. Si el beneficio del programa de recompensas es inferior a la comisión, la cuenta pierde atractivo.
Riesgo: aceptar un seguro vinculado sin evaluar su costo puede reducir la rentabilidad efectiva de la cuenta hasta en 1 o 2 puntos porcentuales anuales, anulando la ventaja de la tasa ofrecida. Tipos de Cuentas de Ahorros en Perú - Caja Arequipa
Para aplicar correctamente la selección, priorice siempre la liquidez y la TREA neta de costos. Un programa de recompensas solo es valioso si no compromete la rentabilidad base del ahorro. Tipos de Cuentas de Ahorros en Perú - Caja Arequipa
Lograr un crecimiento real del ahorro con una TEA superior a la inflación
Para que su dinero no pierda poder adquisitivo, el primer criterio es verificar que la Tasa Efectiva Anual (TEA) supere la inflación proyectada. En Perú, la inflación acumulada a 12 meses ha rondado el 2,5% en 2024, según datos del BCRP. Si su cuenta ofrece una TEA inferior a ese umbral, su ahorro se estará reduciendo en términos reales.
- Compare la TREA, no solo la TEA nominal. La SBS exige que los bancos informen la Tasa de Rendimiento Efectiva Anual, que incluye capitalización de intereses. Por ejemplo, la Cuenta Full de Mibanco ofrece una TREA competitiva, pero exige un saldo mínimo mensual para aplicarla.
- Verifique la frecuencia de capitalización. Una TEA del 4% con capitalización diaria genera más rendimiento real que la misma tasa con capitalización mensual. Revise el contrato para confirmar este detalle.
- Descuente comisiones y costos ocultos. Algunas cuentas de alto rendimiento en Perú, como las de Banco Falabella o BBVA Perú, pueden cobrar mantenimiento si no se cumple el saldo mínimo. Esto reduce la rentabilidad neta.
Cómo elegir una cuenta de ahorro de alto rendimiento: guía práctica para maximizar tus ganancias
Tus Preguntas, Nuestras Respuestas
Además de la TREA, evalúe la frecuencia de capitalización de intereses (diaria vs. mensual), los requisitos de saldo mínimo y si existen comisiones por mantenimiento. También verifique que la entidad cuente con seguro de depósitos y revise las penalizaciones por retiros anticipados si el producto exige un plazo fijo.
¿Cómo seleccionar entre una cuenta de alto rendimiento con alta liquidez y una con plazo fijo?
Si su meta es ahorrar para un fondo de emergencia, priorice cuentas con liquidez inmediata sin penalizaciones; para objetivos a mediano plazo (un año o más), un plazo fijo suele ofrecer mayor TREA. Evalúe su necesidad de acceso al dinero y el riesgo de que la inflación erosione la rentabilidad real en opciones muy líquidas.
¿Qué riesgos y limitaciones debo conocer antes de abrir una cuenta de ahorro de alto rendimiento?
Esté atento a los topes de depósito que limitan el monto asegurado y a posibles penalizaciones por retiro anticipado en cuentas con plazo. Además, considere que la rentabilidad real puede verse afectada por la inflación, y algunas entidades exigen vinculación con otros productos bancarios (como nómina o seguro) para acceder a las mejores tasas.
Antes de abrir una cuenta, resulta fundamental comprender cómo elegir una cuenta de ahorro de alto rendimiento que se ajuste a sus necesidades. Compare la tasa de interés anual, las comisiones por mantenimiento y los requisitos de saldo mínimo. Solo así obtendrá la mejor rentabilidad para sus ahorros.
¿Te fue útil este artículo? Dentro de la categoría Planificación Financiera encontrarás más guías y consejos prácticos como este.


Publicaciones Relacionadas