
Qué son los gastos de emergencia y cómo prepararse fondo 2026

qué son los gastos de emergencia y cómo prepararse
es el primer paso para dormir tranquilo aunque la vida te sorprenda. En este tutorial vas a aprender a identificar los distintos tipos de imprevistos (no es lo mismo que se descomponga el coche a que pierdas el empleo), a evitar los errores clásicos que sabotean tu fondo de contingencia y, sobre todo, a diseñar un plan realista incluso si hoy vives al día. No necesitas experiencia previa en finanzas: solo ganas de organizarte y algo de disciplina. En unos 15 minutos tendrás claro cómo empezar a construir tu colchón financiero sin sentir que es imposible.
⚡ TL;DR
📖 Leer también: Estrategias de control de gastos para freelancers con meta 2026
- ¿Qué son? Gastos inesperados y urgentes (médicos, reparaciones, desempleo) que pueden desestabilizar tus finanzas si no estás listo.
- Prepárate: Crea un fondo de emergencia con 3 a 6 meses de gastos básicos, en una cuenta separada y de fácil acceso.
Requisitos para entender los gastos de emergencia y empezar a prepararse
Para entender qué son los gastos de emergencia y cómo prepararse, no necesitas software complejo ni versiones específicas de aplicaciones. Lo fundamental es un cambio de mentalidad y herramientas básicas que cualquiera puede dominar.
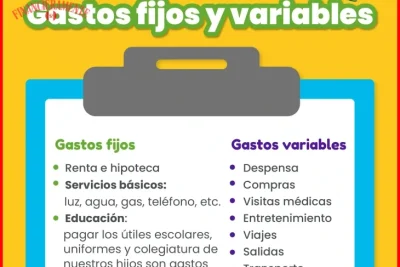
- Conocimiento financiero básico: Saber diferenciar entre un gasto fijo (alquiler) y uno variable (ocio). Identificar cuánto gastas al mes es el primer paso para calcular tu fondo de emergencia.
- Una hoja de cálculo o libreta: Puedes usar Excel, Google Sheets o simplemente papel y lápiz. La versión no importa; lo crucial es registrar ingresos y egresos durante al menos 30 días.
- Definir el monto objetivo: La regla general es ahorrar entre 3 y 6 meses de tus gastos esenciales. En Perú, por ejemplo, el Presupuesto del Sector Público para 2026 asciende a S/ 257 562 millones, lo que refleja la magnitud de los recursos que el Estado destina a imprevistos; tú debes hacer lo mismo a escala personal.
- Una cuenta de ahorros separada: No mezcles este dinero con tu cuenta diaria. Bancos como el BCP o BBVA Perú ofrecen cuentas sin mantenimiento para este fin.
- Disciplina mensual: Automatiza una transferencia periódica, aunque sean S/ 50. La constancia pesa más que el monto inicial.
Con estos requisitos, dominar qué son los gastos de emergencia y cómo prepararse se vuelve un hábito alcanzable, no una teoría lejana.
Conocer la diferencia entre gasto de emergencia y gasto imprevisto
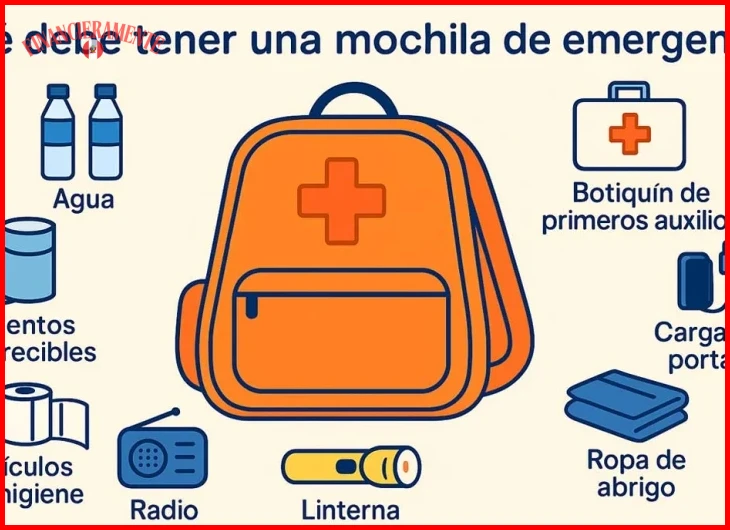
Para entender qué son los gastos de emergencia y cómo prepararse, lo primero es no confundirlos con un simple imprevisto. Un gasto imprevisto es, por ejemplo, que se te pinche una llanta o se te olvide pagar una suscripción. Es molesto, pero no pone en riesgo tu estabilidad financiera.
Un gasto de emergencia es distinto: es una situación crítica que requiere una respuesta inmediata y, si no la tienes, puede generar un problema mayor. Piensa en una fuga de gas en casa, una hospitalización repentina o, en el contexto peruano, los daños causados por un desastre natural como un huracán o un sismo. Según la Ley N° 32513, el Estado peruano permite a gobiernos locales pagos adelantados hasta por 15 UIT (S/ 80,250 en 2025) para atender estas crisis sin garantías, lo que demuestra la seriedad del asunto.
Riesgo clave: Usar tu fondo de ahorro para un gasto imprevisto (como un antojo o una reparación menor) te deja desprotegido ante una verdadera emergencia. No confundas lo urgente con lo importante.
La diferencia es de fondo: el imprevisto es un contratiempo; la emergencia, una amenaza. Por eso, al planificar qué son los gastos de emergencia y cómo prepararse, separa mentalmente un fondo exclusivo para lo crítico, y no lo toques para lo demás. Así evitas endeudarte con tarjetas de crédito o préstamos rápidos cuando la vida te ponga a prueba.
Tener identificados tus ingresos y gastos mensuales fijos
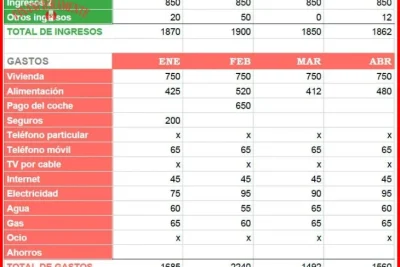
Saber cuánto entra y sale de tu bolsillo cada mes es el primer paso para responder a la pregunta qué son los gastos de emergencia y cómo prepararse. Sin ese mapa financiero, cualquier imprevisto te toma por sorpresa.
- Anota tus ingresos netos: Todo lo que recibes después de impuestos y descuentos. Si eres independiente, calcula un promedio de los últimos seis meses.
- Lista tus gastos fijos: Alquiler o hipoteca, servicios (agua, luz, internet), transporte, colegiaturas y deudas. En Perú, por ejemplo, el Presupuesto del Sector Público para 2026 asciende a S/ 257 562 millones, pero a nivel personal tu presupuesto debe ser igual de realista.
- Separa los variables: Alimentación, entretenimiento, ropa. Estos son los primeros que puedes recortar si llega una emergencia.
- Calcula tu margen: Resta tus gastos totales de tus ingresos. Ese sobrante es tu capacidad de ahorro para el fondo de emergencia.
Riesgo: Si no tienes claros tus gastos fijos, podrías subestimar cuánto necesitas ahorrar. Un error común es creer que con 500 soles basta, cuando solo el alquiler puede consumir el triple.
Al entender qué son los gastos de emergencia y cómo prepararse, te das cuenta de que la base es este registro mensual. Sin él, cualquier fondo de emergencia es un salto al vacío.
Acceso a una cuenta bancaria o herramienta de ahorro básica
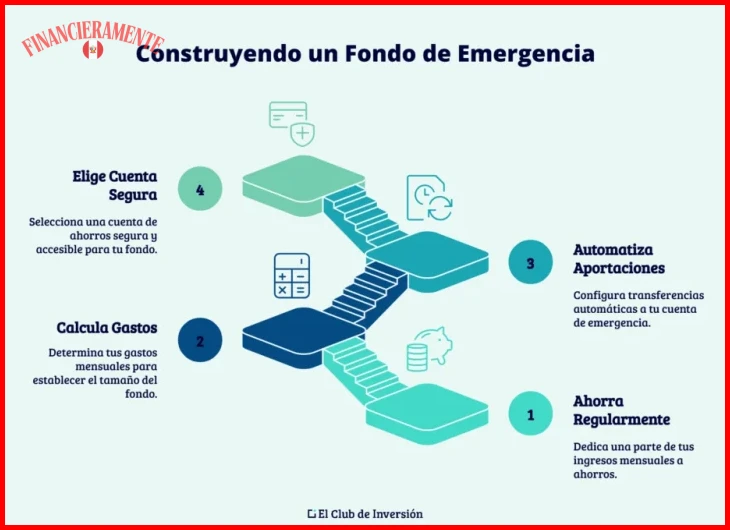
Para entender qué son los gastos de emergencia y cómo prepararse, el primer paso es tener un lugar seguro donde guardar ese dinero. No se trata de una cuenta de inversión de alto riesgo, sino de una herramienta de ahorro básica, de acceso inmediato y sin penalidades por retiro. Cómo hacer un fondo de emergencia y dónde guardarlo - BBVA
Los requisitos para abrir una cuenta de ahorro simple en Perú son mínimos, pero cruciales: Fondo de emergencia: qué es y cómo crearlo - Caja Arequipa
- Documento de identidad (DNI) vigente. Es el único requisito infranqueable.
- Depósito inicial: varía según la entidad. Por ejemplo, el BCP pide S/ 100, mientras que el BBVA o Scotiabank pueden solicitar montos similares. Algunas billeteras digitales como Spin by OXXO no exigen saldo mínimo.
- Firma de contrato (físico o digital) y registro de datos biométricos o de contacto.
- Correo electrónico y número de celular para recibir alertas y estados de cuenta.
No necesitas versiones de software específicas, solo la app de tu banco (disponible en iOS y Android) o acceso a su banca web. El conocimiento necesario es básico: saber leer tu saldo y realizar una transferencia interbancaria. Con esto, ya tienes la base para aplicar el concepto de qué son los gastos de emergencia y cómo prepararse sin depender de préstamos inmediatos.
Paso 1 — Definir qué son los gastos de emergencia y calcular su importe objetivo
Para responder a qué son los gastos de emergencia y cómo prepararse, lo primero es tener claro que no son un lujo, sino una necesidad financiera. Un gasto de emergencia es cualquier desembolso imprevisto y urgente que, si no lo cubres, pone en riesgo tu estabilidad o la de tu familia: una reparación del coche tras un choque, una avería en la tubería de tu casa, o un tratamiento médico no planificado.
- Identifica tus gastos fijos mensuales. Revisa tu estado de cuenta bancario o una app de finanzas. Suma todo lo que pagas sí o sí: alquiler, servicios, colegiatura, deudas. Ese es tu piso.
- Multiplica ese total por 3. La meta inicial es tener ahorrado el equivalente a tres meses de esos gastos. Si tu gasto fijo mensual es de S/ 2,000, tu objetivo son S/ 6,000.
- Calcula el "colchón de desastre". Añade un 20% extra a esa cifra para cubrir el incremento de precios en situaciones de emergencia. En Perú, por ejemplo, durante un estado de emergencia los costos de transporte y alimentos suelen dispararse.
- Define tu "emergencia real". No todo es una emergencia. Un antojo o una oferta de ropa no lo son. Una emergencia real es algo que, si no lo resuelves hoy, te genera un problema mayor mañana.
⚠️ Advertencia: El error más común es confundir un gasto de emergencia con un gasto planificado. Las vacaciones o el cambio de celular no son emergencias. Si usas tu fondo para eso, cuando llegue una urgencia real, no tendrás con qué cubrirla.
La clave no es solo ahorrar, sino ahorrar con un propósito claro y una cifra realista. Sin ese número objetivo, cualquier ahorro se vuelve difuso y fácil de gastar en lo que no toca.
Calcular el fondo de emergencia ideal basado en 3 a 6 meses de gastos esenciales
Para entender qué son los gastos de emergencia y cómo prepararse, el primer paso es calcular tu fondo ideal. La regla de oro es ahorrar entre 3 y 6 meses de tus gastos esenciales. No hablo de tu sueldo completo, sino de lo mínimo para sobrevivir: alquiler, comida, servicios, transporte y deudas básicas.
- Lista tus gastos fijos mensuales: Suma todo lo que pagas sí o sí cada mes. Por ejemplo, en Perú, el costo de una canasta básica familiar ronda los S/ 400, pero ajusta según tu realidad.
- Multiplica por 3 o 6: Si tus gastos esenciales son S/ 2,000 al mes, tu fondo mínimo sería S/ 6,000 (3 meses) y el ideal S/ 12,000 (6 meses).
- Define tu perfil de riesgo: Si tu ingreso es inestable o trabajas por cuenta propia, apunta a 6 meses. Si tienes un empleo fijo, con 3 meses puedes estar tranquilo.
Riesgo clave: No uses este fondo para vacaciones o antojos. Es dinero sagrado para imprevistos reales como una emergencia médica o una reparación urgente del auto. Si lo tocas, repónlo antes de pensar en otros gastos.
Recuerda que no es teoría: es una decisión práctica que te evita endeudarte. En contextos como el peruano, donde el Presupuesto del Sector Público para 2026 asciende a S/ 257,562 millones, tener tu propio colchón financiero es tu mejor seguro ante cualquier crisis.
Revisar y ajustar el plan cada 3 meses según cambios en gastos o ingresos
Revisar y ajustar el plan cada 3 meses según cambios en gastos o ingresos no es un lujo, es una necesidad. La vida cambia rápido: un aumento de sueldo, una mudanza o incluso la llegada de un hijo pueden desbalancear tu fondo. Para mantenerte firme en tu estrategia de qué son los gastos de emergencia y cómo prepararse, sigue estos pasos cada trimestre:
- Actualiza tus ingresos y gastos fijos. Si tu alquiler subió o cambiaste de trabajo, ajusta la meta de ahorro. Por ejemplo, en Perú, el Presupuesto del Sector Público para 2026 asciende a S/ 257 562 millones; a nivel personal, revisa si tu capacidad de ahorro sigue alineada con tu realidad.
- Verifica el saldo de tu fondo. Comprueba que cubra al menos 3 a 6 meses de gastos esenciales. Si gastaste en una urgencia real, repón el dinero antes de destinarlo a otros fines.
- Evalúa riesgos nuevos. ¿Te mudaste a una zona sísmica o cambiaste de vehículo? Ajusta el monto para cubrir imprevistos específicos.
Riesgo clave: no revisar el plan puede dejarte con un fondo insuficiente. Si tus gastos suben un 10% y no ajustas, tu colchón se encoge sin que lo notes. La disciplina trimestral evita sorpresas.
Dominar este tema exige constancia. Un pequeño ajuste hoy te ahorra un gran dolor mañana. ¿Qué es un Fondo de Emergencia y cómo crear uno? | Blog BCP
Resultado esperado y errores comunes al prepararse para gastos de emergencia
Cuando hablamos de qué son los gastos de emergencia y cómo prepararse, el resultado esperado no es solo tener dinero guardado, sino poder usarlo sin estrés ni deudas. En Perú, por ejemplo, el Presupuesto del Sector Público para 2026 asciende a S/ 257 562 millones, lo que refleja la magnitud de los recursos que el Estado destina a imprevistos; a nivel personal, la meta es similar: contar con un colchón que cubra al menos tres meses de gastos básicos. Cómo hacer un fondo de emergencia y dónde guardarlo - BBVA
Sin embargo, hay errores comunes que arruinan este plan:
- Confundir emergencia con capricho: Usar el fondo para un viaje o una compra impulsiva. La disciplina es clave.
- No actualizar el monto: Lo que servía hace dos años quizás ya no alcanza. Revisa tu presupuesto cada seis meses.
- Guardar el dinero en efectivo en casa: Pierde valor por inflación y es inseguro. Mejor una cuenta de ahorros separada.
- Olvidar los pagos adelantados: En emergencias reales, como desastres naturales, las normas peruanas permiten adelantos sin garantía hasta 15 UIT para gobiernos locales, pero a nivel personal, tener liquidez inmediata evita endeudarte.
El verdadero éxito radica en no tocar ese fondo salvo que sea estrictamente necesario. Un dato concreto: según estudios de finanzas personales, el 40% de los peruanos no podría cubrir un imprevisto de S/ 1,000 sin pedir prestado. No seas parte de esa estadística.
¿Qué son los gastos de emergencia y cómo prepararte para enfrentarlos sin estrés?
¿Cómo hacer un fondo de emergencia y dónde guardarlo - BBVA?
Título: El arte de perder el tiempo (y no morir en el intento)
¿Cuándo fue la última vez que te sentaste a no hacer absolutamente nada? Y no me refiero a mirar el teléfono mientras finges que descansas. Hablo de quedarte mirando una nube, escuchar el ruido de la lluvia o simplemente dejar que los pensamientos fluyan sin rumbo fijo.
Vivimos en una era que nos exige ser productivos hasta en los sueños. Pareciera que si no estamos "haciendo algo", estamos desperdiciando la vida. Pero, ¿y si les dijera que perder el tiempo, de vez en cuando, es una de las actividades más revolucionarias que podemos hacer?
La presión por optimizar cada minuto nos está robando algo fundamental: la capacidad de aburrirnos. Y el aburrimiento, créanme, no es el enemigo. Es el caldo de cultivo de la creatividad. Algunas de las mejores ideas de la historia surgieron de mentes que se permitieron divagar. Newton bajo un manzano, Arqu
Lo Que Más Se Pregunta
¿Qué diferencia hay entre un gasto de emergencia real y un gasto planeado?
Un gasto de emergencia es un imprevisto urgente e ineludible, como una reparación de la nevera o una visita al médico, mientras que un gasto planeado es algo que puedes prever y postergar, como unas vacaciones o un antojo. Confundirlos es el error más común que desvía tu colchón financiero hacia compras innecesarias.
¿Cómo puedo prepararme para emergencias si vivo al día y no puedo ahorrar mucho?
Empieza con pequeñas metas, como ahorrar el equivalente a un café al día, y refuerza tu red con seguros básicos de salud o hogar y acuerdos de apoyo con familiares o amigos. Lo clave es construir una reserva de efectivo mínima, aunque sea de 500 €, antes de pensar en montos grandes.
¿Dónde es mejor guardar el dinero del fondo de emergencia para tenerlo disponible rápido?
Guárdalo en cuentas de ahorro de alta liquidez o fondos del mercado monetario, donde puedas retirarlo en 24 horas sin penalización. Evita invertirlo en acciones o bienes que se desvaloricen justo cuando más lo necesites, priorizando la seguridad y el acceso inmediato.
¿Te fue útil este artículo? Dentro de la categoría Presupuesto Personal encontrarás más guías y consejos prácticos como este.
Cómo crear un presupuesto de ahorro mensual
Qué son los gastos hormiga y cómo evitarlos
Qué son los gastos de ocio y cómo presupuestarlos en 2026
Guía de presupuesto personal con método 50/30/20

Guía de métodos de ahorro como la regla 50/30/20 para 2026
Qué son los gastos fijos y variables del hogar para ahorrar 2026
Publicaciones Relacionadas